L’assurance VTC Macif est une question que se posent régulièrement les chauffeurs qui débutent leur activité avec un véhicule premium. En France comme en Suisse, la Macif est principalement connue pour ses contrats auto particuliers et ses offres aux entreprises classiques.
Or, le transport de personnes à titre onéreux constitue une catégorie à part, soumise à des exigences de couverture que les polices standard ne prévoient pas. Comprendre pourquoi, et quelles protections complémentaires un véhicule haut de gamme nécessite, permet d’éviter des zones d’ombre contractuelles coûteuses.
A lire également : Économiser sur votre assurance : Les véhicules les moins chers à assurer
Pourquoi la Macif refuse généralement les contrats VTC
La Macif positionne ses contrats auto sur l’usage personnel et, pour les professionnels, sur des flottes d’entreprise à profil défini. L’activité VTC – transport rémunéré de passagers avec mise en relation via plateforme – sort du cadre tarifaire et de la segmentation de risque que l’assureur a conçus pour ces publics.
Plusieurs facteurs techniques expliquent ce refus systématique. Un véhicule VTC accumule un kilométrage annuel bien supérieur à celui d’un particulier. La conduite urbaine intensive augmente la fréquence des sinistres légers : accrochages en stationnement, chocs à basse vitesse, usure accélérée des équipements. Enfin, la présence régulière de passagers crée une exposition en responsabilité civile que les contrats particuliers ne calibrent pas pour une activité commerciale continue.
A découvrir également : Assurance auto au kilomètre : une offre adaptée à vos besoins ?
Le risque pour le chauffeur qui contourne ce refus en utilisant une assurance auto classique est concret : en cas de sinistre survenu pendant une course, l’assureur peut opposer la nullité du contrat pour déclaration inexacte du risque, laissant le chauffeur et ses passagers sans couverture effective.
Véhicule haut de gamme en VTC : les garanties à examiner en détail
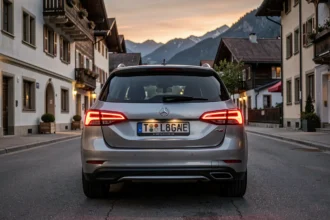
Pour un chauffeur VTC utilisant un véhicule de segment premium, la valeur vénale du véhicule rend certaines garanties nécessaires, alors qu’elles resteraient optionnelles sur un parc ordinaire.
La responsabilité civile professionnelle couvre les dommages causés aux passagers et aux tiers pendant le transport. Elle est obligatoire, mais son plafond et ses conditions d’application varient fortement d’un contrat à l’autre. Un contrat VTC spécialisé doit préciser explicitement que la couverture s’active dès la prise en charge du passager, et non uniquement lors d’un accident de circulation au sens strict.
La casco partielle et la casco complète méritent une attention particulière sur un véhicule premium. La casco partielle couvre les dommages non imputables à la conduite (vol, incendie, bris de glace, intempéries). La casco complète ajoute les dommages de collision, y compris en l’absence de tiers identifié. Sur un véhicule dont la valeur est élevée, la franchise et les modalités d’indemnisation – valeur à neuf ou valeur vénale – déterminent concrètement le reste à charge en cas de sinistre grave.
- Valeur à neuf ou valeur vénale : un contrat qui indemnise sur la valeur à neuf pendant les premières années protège contre la décote rapide d’un véhicule récent. Sur un modèle haut de gamme, cette différence peut représenter plusieurs dizaines de milliers de francs ou d’euros.
- Protection des équipements intérieurs : sièges cuir, systèmes de sonorisation, cloisons de séparation éventuelles. Ces éléments ne sont pas couverts automatiquement et doivent être listés dans les conditions particulières du contrat.
- Véhicule de remplacement professionnel : un arrêt d’activité lié à une immobilisation du véhicule génère une perte de revenus directe. La garantie de remplacement doit prévoir un véhicule de catégorie équivalente pour que le chauffeur puisse continuer à répondre aux standards de la plateforme.
Assurance VTC et immatriculation : le cadre légal qui conditionne la couverture
En Suisse, la Loi sur la circulation routière impose une assurance responsabilité civile conforme comme condition d’immatriculation du véhicule. Une police qui ne mentionne pas l’usage professionnel de transport de personnes expose le chauffeur à une nullité de couverture, même si le véhicule est par ailleurs correctement immatriculé.
L’autorisation de transport professionnel de personnes constitue un prérequis administratif distinct du contrat d’assurance. Les règles fédérales sur la durée du travail et du repos pour le transport professionnel s’appliquent indépendamment de la police souscrite. Un assureur spécialisé en VTC intègre généralement ces contraintes dans sa grille d’analyse du risque, ce qu’un généraliste comme la Macif n’est pas structuré pour faire.
Pour un véhicule immatriculé à l’étranger utilisé pour du VTC en Suisse, la question de la validité territoriale et professionnelle de la couverture doit être tranchée par écrit avec l’assureur avant toute prise de passager.
Trouver un assureur spécialisé VTC pour un segment premium
Le marché de l’assurance VTC repose sur des acteurs spécialisés qui ont construit leurs produits autour du profil de risque réel des chauffeurs professionnels. Ces assureurs proposent des contrats qui intègrent d’emblée la responsabilité civile professionnelle, les garanties casco adaptées à l’usage intensif et les options spécifiques aux véhicules de valeur.
Quelques points de vigilance à vérifier lors de la comparaison des offres :
- La définition contractuelle du « transport rémunéré de personnes » : certains contrats excluent les plateformes de mise en relation ou ne couvrent que les taxis agréés. Il faut s’assurer que l’activité VTC via application est explicitement incluse.
- Les conditions de couverture entre deux courses : le véhicule est-il couvert lorsque le chauffeur attend une course, roule à vide pour rejoindre un client, ou uniquement pendant le transport effectif ? Cette zone grise peut laisser des sinistres sans indemnisation.
- Le traitement des sinistres avec passagers impliqués : la procédure de déclaration, les délais et la gestion des recours tiers doivent être documentés avant la souscription, pas au moment du sinistre.
Un courtier spécialisé dans le transport professionnel peut orienter vers les formules qui correspondent à la valeur du véhicule et au volume d’activité du chauffeur. Pour un véhicule haut de gamme, la casco complète avec indemnisation à la valeur agréée reste la protection la plus solide, à condition que le contrat précise bien l’usage VTC dans ses conditions particulières.
La Macif reste accessible pour l’assurance auto d’un véhicule personnel ou d’une flotte d’entreprise classique. Pour une activité VTC avec un véhicule premium, la recherche d’un contrat professionnel dédié n’est pas une option parmi d’autres : c’est la seule configuration qui offre une couverture réelle en cas de sinistre pendant l’exercice de l’activité.