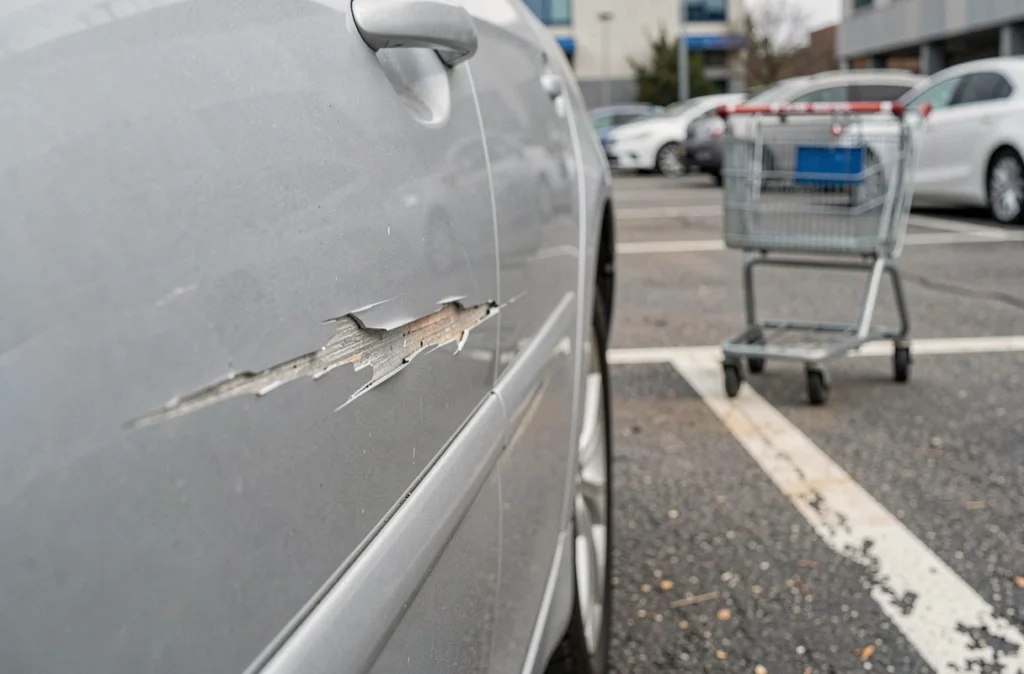
Votre voiture porte une rayure que vous n’avez pas faite : un véhicule voisin mal garé, un caddie mal retenu, ou pire, une clé passée délibérément sur la portière. La réaction à avoir dans les minutes suivantes conditionne directement la suite de vos recours. En Suisse, la prise en charge d’une rayure de peinture dépend de la cause, de la garantie souscrite et de la façon dont le sinistre est documenté – trois variables que les conducteurs confondent souvent.
Rayure au parking : documenter avant tout
Trouver sa voiture rayée sur un parking de supermarché ou de zone commerciale est une situation courante. Le premier réflexe est souvent de chercher le responsable, puis de repartir sans rien faire. C’est une erreur.
A voir aussi : Comment la cartographie voiture améliore la sécurité routière
Dès la découverte, prenez des photos sous plusieurs angles, en faisant apparaître l’environnement (signalisation du parking, véhicules proches, heure lisible si possible). Cherchez si une caméra de surveillance couvre la zone – les gestionnaires de parkings privés ou les grandes surfaces peuvent conserver les images quelques jours. Une demande écrite formulée rapidement peut permettre d’obtenir un extrait avant effacement automatique.
- Photographiez la rayure de près et de loin, avec le contexte visible (marquage au sol, véhicules voisins).
- Notez l’heure et le lieu précis, en conservant éventuellement votre ticket de caisse ou de parking horodaté comme preuve de présence.
- Cherchez des témoins dans les minutes suivantes : les personnes qui chargeaient leurs courses au même moment peuvent avoir vu quelque chose.
- Signalez le dommage à la police si aucun responsable ne se manifeste – certains assureurs exigent cette démarche pour traiter un dossier en casco.
Si vous retrouvez un mot sous l’essuie-glace avec les coordonnées du responsable, conservez-le. Ce document facilite la déclaration auprès de son assurance responsabilité civile.
A lire en complément : Des objets connectés pour la voiture et la conduite
Rayure causée par un caddie : comment établir la responsabilité
Un caddie mal rangé ou poussé par le vent qui vient percuter votre voiture – c’est un cas fréquent, mais la question de responsabilité est plus complexe qu’il n’y paraît quand il n’y a ni témoin ni image.
Si le caddie appartient à une enseigne, le gestionnaire du parking ou du supermarché peut être mis en cause pour défaut d’entretien ou d’organisation du parc à caddies. Une plainte ou une déclaration écrite au service client du magasin, accompagnée de vos photos et du ticket de caisse, constitue une base pour engager leur responsabilité civile.
Si c’est un autre client qui a lâché le caddie, sa responsabilité personnelle peut être engagée – mais sans témoin ni caméra, prouver les faits est difficile. Dans ce cas, la voie la plus directe reste votre propre casco, à condition que votre contrat couvre ce type de dommage.
La règle de droit suisse applicable est celle de la responsabilité civile : quiconque cause un dommage à autrui est tenu de le réparer. Encore faut-il identifier le fautif et pouvoir le démontrer. Sans preuve, c’est votre assurance ou votre propre bourse qui absorbe les frais.
Quelle garantie casco couvre une rayure de voiture ?
En Suisse, une rayure de parking n’est pas automatiquement couverte par la casco partielle. La couverture dépend de la cause précise et de la définition du contrat.
La casco partielle couvre généralement les dommages causés par des événements extérieurs imprévisibles : grêle, chute d’objet, bris de glace, vol, incendie. Une rayure au parking – surtout si elle résulte d’un acte volontaire – peut en être exclue.
La casco complète couvre en principe les dommages que vous causez à votre propre véhicule, y compris par accident de manoeuvre, ainsi que les dommages causés par un tiers non identifié. C’est elle qui s’applique le plus souvent dans les cas de rayure de parking sans responsable identifié.
Certains contrats proposent une option spécifique dite « dommages de parking » ou « garantie parking ». Cette option traite le sinistre de façon distincte, parfois sans impact sur le bonus, avec une franchise propre. Vérifiez votre contrat avant de déclarer : comparez le devis de réparation à votre franchise avant de déclencher une déclaration de sinistre.
Un sinistre déclaré en casco complète peut, selon votre contrat, affecter votre bonus-malus l’année suivante. Pour une petite rayure dont le coût de réparation est proche de la franchise, il est parfois plus rentable de payer directement le carrossier.
Réparation d’une rayure : Smart Repair ou carrosserie traditionnelle ?
La profondeur de la rayure détermine la technique de réparation adaptée. Une rayure qui n’atteint pas la couche de métal peut être traitée par Smart Repair (réparation ciblée sans démontage du panneau), ce qui réduit significativement le coût et le délai. Une rayure qui traverse la peinture jusqu’à l’apprêt ou au métal nécessite une remise en peinture complète du panneau.
Faire établir deux ou trois devis auprès de carrosseries permet de disposer d’une base chiffrée solide, que vous en ayez besoin pour votre assurance ou pour négocier avec le responsable identifié.
Si un tiers est reconnu responsable et identifié, c’est son assurance RC automobile qui prend en charge la réparation, sans franchise pour vous et sans impact sur votre propre contrat. Dans ce cas, transmettez votre devis directement à l’assurance du responsable, avec vos preuves photographiques.
Délit de fuite après rayure : vos obligations et recours
Si vous avez vous-même accroché une voiture en manoeuvrant sur un parking, le droit suisse impose de prévenir le lésé. Si le propriétaire est introuvable, il faut avertir la police sans délai – laisser un mot sous l’essuie-glace ne suffit pas toujours légalement et n’exonère pas de l’obligation d’information.
À l’inverse, si vous êtes victime d’un délit de fuite et que vous avez des éléments permettant d’identifier le véhicule responsable (plaque, marque, couleur, témoin), déposez plainte auprès de la police. Ces informations peuvent déboucher sur une identification, et donc sur une prise en charge par la RC du fautif plutôt que par votre casco.
Sans identification possible, votre casco complète reste la solution de repli, sous réserve que la franchise ne rende pas la déclaration contre-productive. La décision dépend du montant du devis et des conditions précises de votre contrat – c’est le seul point où la réponse varie vraiment d’un assuré à l’autre, selon la combinaison franchise/bonus choisie à la souscription.